Domain zeiterfassungsgeräte.de kaufen?
Wir ziehen mit dem Projekt
zeiterfassungsgeräte.de um.
Sind Sie am Kauf der Domain
zeiterfassungsgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zeiterfassungsgeräte.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
OTTO Office Stempeluhr »ZS 3200«, 15x18 cmStempeluhr »ZS 3200«, Höhe: 180 mm, Produktverwendung: Erfassung von Auftrags- und Projektzeiten z.B. in KFZ-Werkstätten, Handwerks- und Produktionsbetrieben, Gewicht: 2.5 kg, Funktion: 30 Druckbilder / 6 Formate / Karteneinzug (automatisch / halbautomatisch / manuell) / ohne Personalzeiterfassung, Lieferumfang: Stempeluhr / Netzteil / Farbband / Schlüssel / Bedienungsanleitung, Breite: 150 mm, Gestaltung / Ausführung: LCD-Display / Automatische Umschaltung Sommer-/Winterzeit / Registrierungen mittels Nadeldrucker / LED-beleuchtetes Sichtfenster für optimale Druckplatzierung, Betriebsausstattung/Zeiterfassung & Überwachung/Zeiterfassung323,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
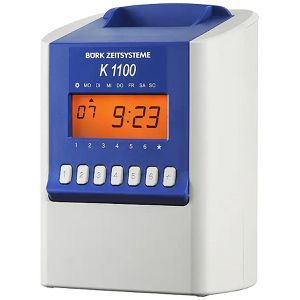
Bürk Zeiterfassungssystem K 1100, Stempeluhr, LC-DisplayBeleuchtetes Display mit Uhrzeit-, Datum- und Wochenanzeige 6 verschiedene Druckformate einstellbar Beleuchtete aktive Druckspalte 3 Abrechnungsperioden einstellbar - monatlich, wöchentlich, 2-wöchentlich Automatischer Stempelkarteneinzug und -auszug sowie Sommer- und Winterzeitumschaltung Kennzeichnung bei Kernzeitverletzung und bei Nutzung der Übernachtfunktion Frei programmierbare Signaleinrichtung sowie potentialfreier Relais-Kontakt Passwortschutz einstellbar 3 Jahre Datensicherung bei Stromausfall Hochschlagfestes Kunststoffgehäuse mit Schloss Garantie: 4 Jahre Herstellergarantie Maße: 244 x 175 x 132 mm (HxBxT) Merkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte374,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
OTTO Office Stempeluhr »ZS 3200«, 15x18 cmStempeluhr »ZS 3200«, Höhe: 180 mm, Produktverwendung: Erfassung von Auftrags- und Projektzeiten z.B. in KFZ-Werkstätten, Handwerks- und Produktionsbetrieben, Gewicht: 2.5 kg, Funktion: 30 Druckbilder / 6 Formate / Karteneinzug (automatisch / halbautomatisch / manuell) / ohne Personalzeiterfassung, Lieferumfang: Stempeluhr / Netzteil / Farbband / Schlüssel / Bedienungsanleitung, Breite: 150 mm, Gestaltung / Ausführung: LCD-Display / Automatische Umschaltung Sommer-/Winterzeit / Registrierungen mittels Nadeldrucker / LED-beleuchtetes Sichtfenster für optimale Druckplatzierung, Betriebsausstattung/Zeiterfassung & Überwachung/Zeiterfassung323,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Bürk Zeiterfassungssystem K 1100, Stempeluhr, LC-DisplayBeleuchtetes Display mit Uhrzeit-, Datum- und Wochenanzeige 6 verschiedene Druckformate einstellbar Beleuchtete aktive Druckspalte 3 Abrechnungsperioden einstellbar - monatlich, wöchentlich, 2-wöchentlich Automatischer Stempelkarteneinzug und -auszug sowie Sommer- und Winterzeitumschaltung Kennzeichnung bei Kernzeitverletzung und bei Nutzung der Übernachtfunktion Frei programmierbare Signaleinrichtung sowie potentialfreier Relais-Kontakt Passwortschutz einstellbar 3 Jahre Datensicherung bei Stromausfall Hochschlagfestes Kunststoffgehäuse mit Schloss Garantie: 4 Jahre Herstellergarantie Maße: 244 x 175 x 132 mm (HxBxT) Merkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte374,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Weber, Sebastian: Arbeitszeit und DienstplanungArbeitszeit und Dienstplanung , in Einrichtungen der Caritas , Warnleuchten > Zusatzbeleuchtung , Erscheinungsjahr: 202011, Produktform: Kartoniert, Autoren: Weber, Sebastian, Edition: NED, Seitenzahl/Blattzahl: 200, Keyword: Kirchliches Arbeitsrecht; AVR; Mitarbeitervertretung; Deutscher Caritasverband; katholische Kirche; Caritative Einrichtung; Mitbestimmung; Arbeitsvertragsrichtlinien, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsschutz- und Arbeitssicherheitsrecht, Arbeitszeitrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49029000, Warenverzeichnis für die Außenhandelsstatistik: 49029000, Verlag: Ketteler Verlag, Verlag: Ketteler Verlag, Verlag: KETTELER-Verlag GmbH, Länge: 211, Breite: 148, Höhe: 15, Gewicht: 268, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hahn, Claudia M.: Flexible ArbeitszeitFlexible Arbeitszeit , Zum Werk Mobile Arbeitswelten und die Digitalisierung des globalisierten Wettbewerbs zwingen Arbeitsgeberinnen und Arbeitgeber, hochflexibel auf Schwankungen zu reagieren. Gleichzeitig wird die Zeiterfassung Pflicht und greift regulierend ein. Flexible Arbeitszeitgestaltungen können nicht nur wirtschaftlichen Anforderungen der Arbeitgeberinnen und Arbeitgeber dienen, sondern auch den Wünschen der Arbeitnehmerinnen und Arbeitnehmer nach mehr Autonomie bei der Gestaltung ihrer individuellen Arbeitszeit gerecht werden. Passgenaue Arbeitszeitsysteme können die individuellen Wünsche der Beschäftigten und die betrieblichen Belange in Einklang bringen. Damit dies gelingt, werden in diesem Werk alle relevanten Gestaltungen vorgestellt und konkrete Umsetzungshinweise formuliert. Vorteile auf einen Blick Gesamtdarstellung der Flexibilisierungsmöglichkeiten Einbeziehung der Besonderheiten im öffentlichen Dienst Formulierungsvorschläge für Arbeitsverträge, Betriebsvereinbarungen und Tarifverträge Zur Neuauflage Neben der Einarbeitung neuer Rechtsprechung und der Überarbeitung der Muster ist die aktuell anstehende Pflicht zur Zeiterfassung aufgenommen worden. Neben der Darstellung des individualvertraglichen Rahmens (nebst ArbeitszeitG, TzBfG, AGB-Kontrolle) werden die tarifvertraglichen und betriebsverfassungsrechtlichen Regelungsmöglichkeiten behandelt. An flexiblen Arbeitszeitsystemen werden behandelt: Arbeitszeit mit variabler Vergütung, Arbeit auf Abruf, Bandbreitenregelungen, Mehrarbeit, Kurzarbeit, Cafeteria-Systeme, Jahresarbeitszeitvertrag, Blockarbeit, Freischichtsysteme, Arbeitsplatzteilung, qualifizierte Teilzeit, selbststeuernde Arbeitszeiten, mobile Arbeit, Telearbeit und Homeoffice. Zielgruppe Für die Anwaltschaft mit Tätigkeitsgebiet Arbeitsrecht, Personalverantwortliche in Unternehmen, Arbeitnehmervertretungen, Verbände und Gerichte. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240620, Produktform: Kartoniert, Autoren: Hahn, Claudia M., Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 282, Keyword: Abrufarbeit; Arbeitsplatzteilung; Arbeitszeitflexibilisierung; Gleitzeit; Homeoffice; Jahresarbeitszeit; Kurzarbeit; Mehrarbeit; Telearbeit; mobile Arbeit; variable Arbeitszeit, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitszeit / Flexible Arbeitszeit~Flexible Arbeitszeit, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Seitenanzahl: XVII, Seitenanzahl: 265, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 282 Blätter, Länge: 223, Breite: 141, Höhe: 23, Gewicht: 420, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.