Domain zeiterfassungsgeräte.de kaufen?
Wir ziehen mit dem Projekt
zeiterfassungsgeräte.de um.
Sind Sie am Kauf der Domain
zeiterfassungsgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zeiterfassungsgeräte.de kaufen?
Wann greift Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe des Schutzes variiert je nach Land und Gesetzgebung. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Verlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen bei der eigenen Bank zu informieren, um im Ernstfall gut vorbereitet zu sein. **
Wann greift die Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe der Einlagensicherung variiert je nach Land und Bank. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Totalverlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen der eigenen Bank zu informieren, um im Falle einer Insolvenz abgesichert zu sein. **

Ähnliche Suchbegriffe für Einlagensicherung
Top-Angebote
Produkte zum Begriff Einlagensicherung:
-
REINER SCT timeCard 10 Basisversion Zeiterfassung /zusätz.Lizenzen nötigHinweis zu diesen Herstellerinformationen Die nachfolgenden Inhalte können sich auf eine gesamte Produktserie beziehen und daher Angaben zu unterschiedlichen Modellvarianten enthalten. Alle Angaben sind ohne Gewähr und können von den tatsächlichen Eigenschaften des angebotenen Artikels abweichen. Technische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.582,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Einlagensicherung?
Die Einlagensicherung ist ein System, das sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In der Regel sind die Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank gesichert. Diese Sicherung erfolgt entweder durch staatliche Einlagensicherungsfonds oder durch private Versicherungen. Im Falle einer Bankenpleite werden die geschützten Einlagen der Kunden zurückerstattet, um Vertrauen in das Bankensystem zu erhalten. Die Einlagensicherung trägt somit zur Stabilität des Finanzsystems bei und schützt die Einleger vor einem Verlust ihres Geldes. **
-
Was fällt unter Einlagensicherung?
Was fällt unter Einlagensicherung? Einlagensicherung bezieht sich auf den Schutz von Einlagen von Bankkunden vor Verlusten im Falle einer Insolvenz der Bank. Dieser Schutz kann durch staatliche Einlagensicherungsfonds oder private Versicherungen gewährleistet werden. In der Regel sind Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank geschützt. Dazu gehören beispielsweise Spareinlagen, Girokonten, Termineinlagen und Sparbriefe. Nicht unter die Einlagensicherung fallen jedoch Wertpapiere, Investmentfonds oder andere Finanzprodukte. **
-
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **
-
Wie sicher ist französische Einlagensicherung?
Wie sicher ist die französische Einlagensicherung? Die französische Einlagensicherung ist durch den Fonds de Garantie des Dépôts et de Résolution (FGDR) gewährleistet, der Einlagen bis zu einer Höhe von 100.000 Euro pro Kunde und Bank absichert. Dies bietet einen gewissen Schutz für Einleger im Falle einer Bankeninsolvenz. Allerdings gibt es auch Kritik an der Effektivität und Finanzierung der Einlagensicherung in Frankreich, insbesondere im Hinblick auf mögliche Risiken im Bankensektor. Es ist daher ratsam, sich über die aktuellen Entwicklungen und Sicherheitsmaßnahmen der französischen Einlagensicherung zu informieren, um eine fundierte Entscheidung zu treffen. **
Was ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein staatliches System, das darauf abzielt, die Einlagen von Bankkunden im Falle einer Insolvenz der Bank zu schützen. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank bis zu 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Die Einlagensicherung soll das Vertrauen der Kunden in das Bankensystem stärken und die Stabilität des Finanzsystems gewährleisten. Es ist wichtig zu beachten, dass die gesetzliche Einlagensicherung nur für Banken gilt, die Mitglied in einem Einlagensicherungsfonds sind. **
Ist die Einlagensicherung wirklich sicher?
Ist die Einlagensicherung wirklich sicher? Diese Frage ist nicht einfach zu beantworten, da die Sicherheit der Einlagensicherung von verschiedenen Faktoren abhängt. In den meisten Ländern gibt es gesetzliche Regelungen und Einrichtungen, die Einlagen bis zu einer bestimmten Höhe absichern. Allerdings kann es in Krisenzeiten zu Herausforderungen kommen, wenn die Einlagensicherungssysteme überlastet sind oder die Finanzinstitute zahlungsunfähig werden. Es ist daher ratsam, sich über die genauen Bedingungen und Grenzen der Einlagensicherung in seinem Land zu informieren und gegebenenfalls sein Geld auf mehrere Banken zu verteilen, um das Risiko zu minimieren. Letztendlich sollte man sich bewusst sein, dass keine Einlagensicherung hundertprozentige Sicherheit bieten kann. **
Top-Angebote
Produkte zum Begriff Einlagensicherung:
-
Einzeilige Stoppuhr zur ZeitmessungDie elektronische Stoppuhr B ist ein multifunktionales Gerät, das sich für Sportler, Trainer, Sportlehrer oder jeden eignet, der die Zeit mit hoher Präzision messen muss. Sie bietet eine breite Palette von Funktionen, darunter eine Uhr im Format 12/24, Stoppuhr, Alarm, Datum, kontinuierliche Messung eines festgelegten Zeitintervalls und einen Speicher für 2 Messwerte, so dass Sie die Leistung bei verschiedenen Aktivitäten verfolgen und vergleichen können. Die Stoppuhr ist in der Lage, die Zeit mit einer Genauigkeit von 1/100 Sekunde zu messen, was eine hohe Messgenauigkeit gewährleistet. Ein Energiesparmodus im Leerlauf verlängert die Batterielebensdauer, was für Benutzer, die die Stoppuhr nicht ständig benutzen, praktisch ist. Die teilweise Resistenz gegen mäßige Luftfeuchtigkeit bedeutet, dass Sie die Stoppuhr auch bei leichtem Regen oder in Umgebungen mit höherer Luftfeuchtigkeit verwenden können, aber bedenken Sie, dass sie nicht für das Eintauchen in Wasser oder die Verwendung unter sehr feuchten Bedingungen ausgelegt ist. Die Stoppuhren sind mit LR44H-Batterien ausgestattet, d. h. sie sind direkt nach dem Auspacken einsatzbereit. Das schwarze Design der Stoppuhr ist elegant und praktisch, da es zu jedem Sport- oder Freizeitoutfit passt. **Wichtige Spezifikationen:** * **Funktionen.** * **Zeitmessung** bis auf 1/100 Sekunde. * **Energiesparmodus:** Verlängert die Batterielebensdauer bei Nichtgebrauch. * Teilweise **resistent** gegen moderate Luftfeuchtigkeit. * **Batterie:** LR44H-Batterien enthalten. * **Farbe:** Schwarz. Diese Stoppuhren sind daher eine gute Wahl für diejenigen, die ein zuverlässiges, genaues und praktisches Messgerät für verschiedene Arten von Aktivitäten suchen.5,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann greift Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe des Schutzes variiert je nach Land und Gesetzgebung. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Verlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen bei der eigenen Bank zu informieren, um im Ernstfall gut vorbereitet zu sein. **
-
Wann greift die Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe der Einlagensicherung variiert je nach Land und Bank. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Totalverlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen der eigenen Bank zu informieren, um im Falle einer Insolvenz abgesichert zu sein. **
-
Wie funktioniert die Einlagensicherung?
Die Einlagensicherung ist ein System, das sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In der Regel sind die Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank gesichert. Diese Sicherung erfolgt entweder durch staatliche Einlagensicherungsfonds oder durch private Versicherungen. Im Falle einer Bankenpleite werden die geschützten Einlagen der Kunden zurückerstattet, um Vertrauen in das Bankensystem zu erhalten. Die Einlagensicherung trägt somit zur Stabilität des Finanzsystems bei und schützt die Einleger vor einem Verlust ihres Geldes. **
-
Was fällt unter Einlagensicherung?
Was fällt unter Einlagensicherung? Einlagensicherung bezieht sich auf den Schutz von Einlagen von Bankkunden vor Verlusten im Falle einer Insolvenz der Bank. Dieser Schutz kann durch staatliche Einlagensicherungsfonds oder private Versicherungen gewährleistet werden. In der Regel sind Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank geschützt. Dazu gehören beispielsweise Spareinlagen, Girokonten, Termineinlagen und Sparbriefe. Nicht unter die Einlagensicherung fallen jedoch Wertpapiere, Investmentfonds oder andere Finanzprodukte. **
Ähnliche Suchbegriffe für Einlagensicherung
-
REINER SCT timeCard 10 Basisversion Zeiterfassung /zusätz.Lizenzen nötigHinweis zu diesen Herstellerinformationen Die nachfolgenden Inhalte können sich auf eine gesamte Produktserie beziehen und daher Angaben zu unterschiedlichen Modellvarianten enthalten. Alle Angaben sind ohne Gewähr und können von den tatsächlichen Eigenschaften des angebotenen Artikels abweichen. Technische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.582,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
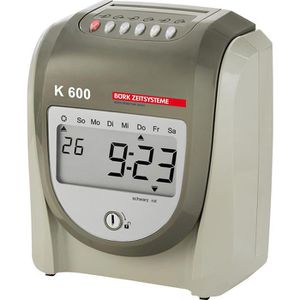
Bürk Zeiterfassungssystem K 600, Stempeluhr, LC-DisplayMerkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte weitere Produktinformationen: Terminalkapazität: 100 Mitarbeiter Funktionen: Anwesenheitszeiterfassung Maße Terminal: 19 x 22,5 x 10,5 cm (BxHxT) Lieferung inkl.: Netzkabel 1,8 m, Wandbefestigung, 2 Schlüssel sonstiges: LC-Display mit Uhrzeit-, Datum- und Wochentagsanzeige, beleuchtete Druckspalte, automatische Sommer- und Winterzeitumstellung, automatischer Karteneinzug und Karten-Ausgabe und Seitenerkennung, 4 programmierbare Druckformate, Zeitregistrierung in Std. und Min. oder Std./ 1/100 Min., Datumsfortschaltung zu jedem beliebigem Zeitpunkt, verschiedene Abrechnungsperioden, Rotdruck bei Kernzeitverletzung284,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
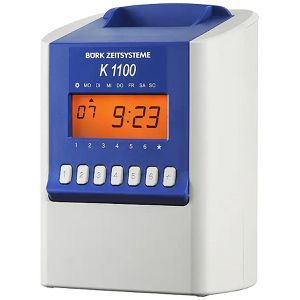
Bürk Zeiterfassungssystem K 1100, Stempeluhr, LC-DisplayBeleuchtetes Display mit Uhrzeit-, Datum- und Wochenanzeige 6 verschiedene Druckformate einstellbar Beleuchtete aktive Druckspalte 3 Abrechnungsperioden einstellbar - monatlich, wöchentlich, 2-wöchentlich Automatischer Stempelkarteneinzug und -auszug sowie Sommer- und Winterzeitumschaltung Kennzeichnung bei Kernzeitverletzung und bei Nutzung der Übernachtfunktion Frei programmierbare Signaleinrichtung sowie potentialfreier Relais-Kontakt Passwortschutz einstellbar 3 Jahre Datensicherung bei Stromausfall Hochschlagfestes Kunststoffgehäuse mit Schloss Garantie: 4 Jahre Herstellergarantie Maße: 244 x 175 x 132 mm (HxBxT) Merkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte374,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **
-
Wie sicher ist französische Einlagensicherung?
Wie sicher ist die französische Einlagensicherung? Die französische Einlagensicherung ist durch den Fonds de Garantie des Dépôts et de Résolution (FGDR) gewährleistet, der Einlagen bis zu einer Höhe von 100.000 Euro pro Kunde und Bank absichert. Dies bietet einen gewissen Schutz für Einleger im Falle einer Bankeninsolvenz. Allerdings gibt es auch Kritik an der Effektivität und Finanzierung der Einlagensicherung in Frankreich, insbesondere im Hinblick auf mögliche Risiken im Bankensektor. Es ist daher ratsam, sich über die aktuellen Entwicklungen und Sicherheitsmaßnahmen der französischen Einlagensicherung zu informieren, um eine fundierte Entscheidung zu treffen. **
-
Was ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein staatliches System, das darauf abzielt, die Einlagen von Bankkunden im Falle einer Insolvenz der Bank zu schützen. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank bis zu 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Die Einlagensicherung soll das Vertrauen der Kunden in das Bankensystem stärken und die Stabilität des Finanzsystems gewährleisten. Es ist wichtig zu beachten, dass die gesetzliche Einlagensicherung nur für Banken gilt, die Mitglied in einem Einlagensicherungsfonds sind. **
-
Ist die Einlagensicherung wirklich sicher?
Ist die Einlagensicherung wirklich sicher? Diese Frage ist nicht einfach zu beantworten, da die Sicherheit der Einlagensicherung von verschiedenen Faktoren abhängt. In den meisten Ländern gibt es gesetzliche Regelungen und Einrichtungen, die Einlagen bis zu einer bestimmten Höhe absichern. Allerdings kann es in Krisenzeiten zu Herausforderungen kommen, wenn die Einlagensicherungssysteme überlastet sind oder die Finanzinstitute zahlungsunfähig werden. Es ist daher ratsam, sich über die genauen Bedingungen und Grenzen der Einlagensicherung in seinem Land zu informieren und gegebenenfalls sein Geld auf mehrere Banken zu verteilen, um das Risiko zu minimieren. Letztendlich sollte man sich bewusst sein, dass keine Einlagensicherung hundertprozentige Sicherheit bieten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.